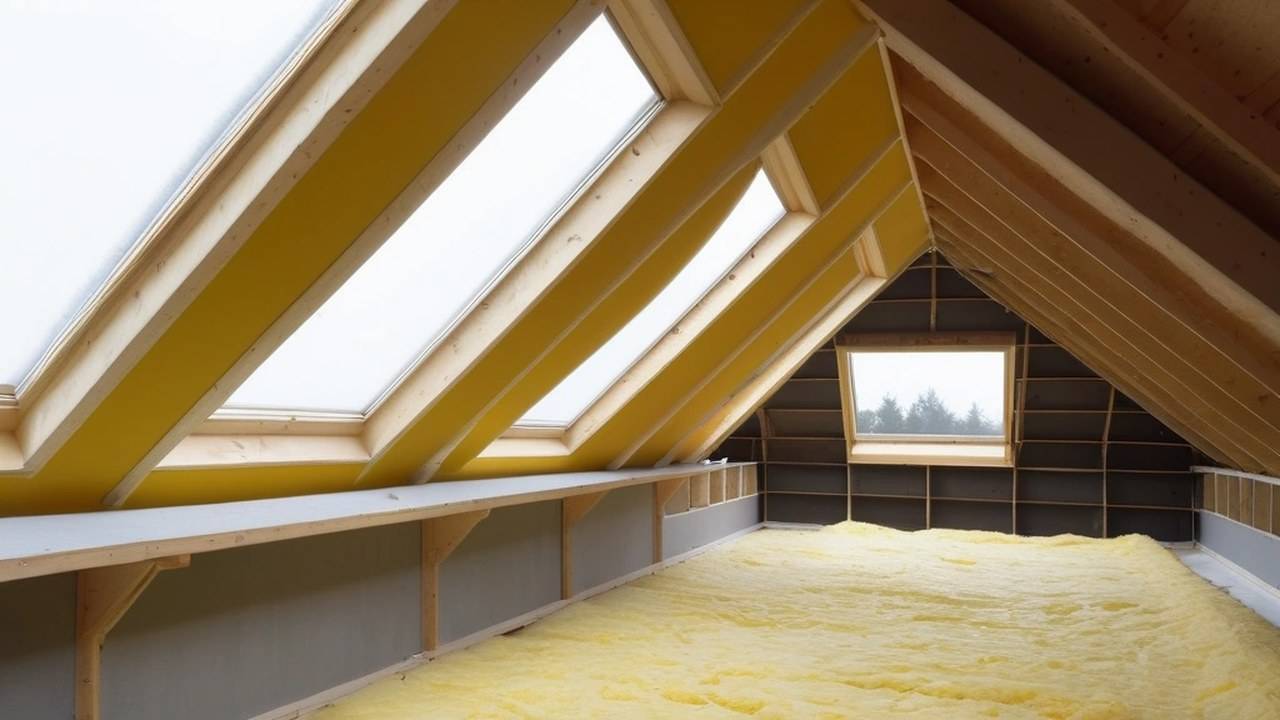
Eine Dachdämmung ist für viele Eigentümer nicht nur eine Frage des Komforts, sondern auch der Pflicht: Das Gebäudemodernisierungsgesetz verlangt für oberste Geschossdecken und bei Dachsanierungen bestimmte Höchst-U-Werte. Dieser Beitrag zeigt, wann gedämmt werden muss, welche Werte gelten und wie BAFA-Zuschuss und Steuerbonus funktionieren.
Ungedämmte oberste Geschossdecken müssen nach § 35 GModG auf einen U-Wert von höchstens 0,24 W/(m²·K) gebracht werden – mit Ausnahmen für selbst genutzte Ein- und Zweifamilienhäuser. Wer das Dach erneuert, muss bei mehr als 10 % der Fläche die Werte der Anlage 7 einhalten (meist 0,24, beim Flachdach 0,20 W/(m²·K)). Gefördert wird mit 15 % BAFA-Zuschuss oder alternativ mit 20 % Steuerermäßigung über drei Jahre nach § 35c EStG.
Wann ist eine Dachdämmung Pflicht?
Die energetischen Anforderungen an bestehende Gebäude regelt das Gebäudemodernisierungsgesetz (GModG; auf gesetze-im-internet.de unter dem Kürzel „geg“ veröffentlicht). Für das Dach sind zwei Vorschriften entscheidend: die Nachrüstpflicht nach § 35 GModG und die Anforderungen bei Änderung nach § 36 GModG in Verbindung mit Anlage 7.
Nachrüstpflicht für die oberste Geschossdecke
Eigentümer von Wohngebäuden müssen dafür sorgen, dass oberste Geschossdecken, die nicht den Mindestwärmeschutz nach DIN 4108-2:2013-02 erfüllen, so gedämmt sind, dass der Wärmedurchgangskoeffizient (U-Wert) 0,24 W/(m²·K) nicht überschreitet. Die Pflicht gilt als erfüllt, wenn stattdessen das darüberliegende Dach entsprechend gedämmt ist oder den Mindestwärmeschutz erfüllt (§ 35 Abs. 1 GModG).
Ausnahme für selbst genutzte Ein- und Zweifamilienhäuser
Bei Wohngebäuden mit nicht mehr als zwei Wohnungen, von denen der Eigentümer eine am 1. Februar 2002 selbst bewohnt hat, muss erst ein neuer Eigentümer nach einem Eigentümerwechsel die Pflicht erfüllen – innerhalb von zwei Jahren ab dem ersten Eigentumsübergang nach dem 1. Februar 2002 (§ 35 Abs. 3). Außerdem entfällt die Pflicht bei selbst genutzten Ein- und Zweifamilienhäusern, soweit sich die Aufwendungen durch die Einsparungen nicht innerhalb angemessener Frist erwirtschaften lassen (§ 35 Abs. 4). Wer ein älteres Haus kauft, sollte diesen Punkt deshalb vor dem Kauf prüfen lassen – etwa im Rahmen einer Begutachtung beim Hauskauf.
Die bereitgestellten Informationen dienen der allgemeinen Information und stellen keine Rechts-, Steuer- oder Energieberatung dar. Alle Angaben entsprechen dem Stand Oktober 2026.
Welche U-Werte gelten bei der Dachsanierung?
Wird ein Außenbauteil erneuert, ersetzt oder erstmalig eingebaut, darf die betroffene Fläche die Höchstwerte der Anlage 7 nicht überschreiten (§ 36 Satz 1 GModG). Ausgenommen sind Änderungen, die nicht mehr als 10 Prozent der gesamten Fläche der jeweiligen Bauteilgruppe betreffen (§ 36 Satz 2). Für Dächer gelten bei Wohngebäuden folgende Werte:
| Maßnahme (Anlage 7 GModG) | Höchstwert U (Wohngebäude) |
|---|---|
| Nr. 5a: Ersatz oder erstmaliger Einbau von Dachflächen (inkl. Dachgauben), obersten Geschossdecken und Abseitenwänden | 0,24 W/(m²·K) |
| Nr. 5b: Ersatz oder Neuaufbau der Dachdeckung inkl. Lattung und Verschalung | 0,24 W/(m²·K) |
| Nr. 5b: Bekleidungen, Verschalungen oder Dämmschichten auf der kalten Seite von Wänden oder obersten Geschossdecken | 0,24 W/(m²·K) |
| Nr. 5c: Ersatz der Abdichtung von Dachflächen mit Abdichtung (Flachdach) | 0,20 W/(m²·K) |
| Nr. 2b: Ersatz oder Einbau von Dachflächenfenstern | Uw = 1,4 W/(m²·K) |
Wenn die Dämmdicke technisch begrenzt ist
Ist bei Dachmaßnahmen nach Nr. 5a bis 5c die Dämmschichtdicke aus technischen Gründen begrenzt, gelten die Anforderungen als erfüllt, wenn die höchstmögliche Dämmschichtdicke nach den anerkannten Regeln der Technik eingebaut wird – mit einem Bemessungswert der Wärmeleitfähigkeit von λ = 0,035 W/(m·K). Werden Dämmstoffe eingeblasen oder Dämmstoffe aus nachwachsenden Rohstoffen verwendet, gilt λ = 0,045 W/(m·K) (Anlage 7, Fußnote 1). Für die Nachrüstung der obersten Geschossdecke und für eine Zwischensparrendämmung, deren Dicke durch Sparrenhöhe oder Innenbekleidung begrenzt ist, sieht § 35 Abs. 2 dieselbe Regel vor.
Beratungsgespräch vor der Sanierung
Für Eigentümer von Ein- und Zweifamilienhäusern kann vor der Beauftragung der Planung ein informatorisches Beratungsgespräch mit einer zur Ausstellung von Energieausweisen berechtigten Person Pflicht sein. § 36 Satz 3 GModG knüpft das an zwei Bedingungen: Für das gesamte Gebäude werden Berechnungen nach § 38 Abs. 3 durchgeführt, und das Gespräch wird als einzelne Leistung unentgeltlich angeboten. Handwerksbetriebe müssen bei Abgabe eines Angebots schriftlich auf diese Pflicht hinweisen (§ 36 Satz 4). Was ein Energieausweis kostet, lesen Sie im Beitrag Energieausweis: Kosten.
Ist die Dämmdicke durch die Sparrenhöhe begrenzt, verlangt das Gesetz keinen bestimmten U-Wert um jeden Preis: Nach § 35 Abs. 2 GModG und Fußnote 1 der Anlage 7 genügt die nach den anerkannten Regeln der Technik höchstmögliche Dämmschichtdicke – dann aber mit einem Dämmstoff mit λ = 0,035 W/(m·K), bei Einblasdämmung oder nachwachsenden Rohstoffen 0,045 W/(m·K). Lassen Sie sich diesen Wert im Angebot ausweisen.
Förderung für die Dachdämmung: BAFA-Zuschuss oder Steuerbonus
Für die Dämmung von Dachflächen und Geschossdecken gibt es zwei Wege, die sich gegenseitig ausschließen: den Zuschuss für Einzelmaßnahmen an der Gebäudehülle (BEG EM) beim BAFA oder die Steuerermäßigung nach § 35c EStG. Für eine öffentlich geförderte Maßnahme, für die steuerfreie Zuschüsse oder zinsverbilligte Darlehen genutzt werden, ist die Steuerermäßigung ausgeschlossen (§ 35c Abs. 3 EStG).
BAFA-Zuschuss (BEG EM)
- Gefördert wird die Dämmung der Gebäudehülle, ausdrücklich auch von Dachflächen und Geschossdecken.
- Grundfördersatz: 15 % der förderfähigen Ausgaben; Mindestinvestition 300 Euro brutto.
- Höchstgrenze der förderfähigen Ausgaben: 30.000 Euro für die erste Wohneinheit (mit individuellem Sanierungsfahrplan 60.000 Euro).
- iSFP-Bonus von 5 %, wenn ein individueller Sanierungsfahrplan vorliegt – aber erst ab förderfähigen Ausgaben von 30.000 Euro bei einer Wohneinheit, und nur auf den Betrag, der diese Schwelle übersteigt.
- Bei der Antragstellung muss ein Energieeffizienz-Experte eingebunden werden.
Steuerermäßigung nach § 35c EStG
- Für selbst genutztes Wohneigentum, das bei Durchführung der Maßnahme älter als zehn Jahre ist.
- Ermäßigung der Einkommensteuer um je 7 % der Aufwendungen im Jahr des Abschlusses und im Folgejahr (max. je 14.000 Euro) sowie 6 % im dritten Jahr (max. 12.000 Euro); Höchstbetrag je Objekt 40.000 Euro.
- Ausführung durch ein Fachunternehmen und dessen Bescheinigung nach amtlichem Muster.
- Rechnung in deutscher Sprache mit Maßnahme, Arbeitsleistung und Objektadresse; Zahlung auf das Konto des Leistungserbringers.
Rechenbeispiele
| Fall | Rechenweg | Ergebnis |
|---|---|---|
| BAFA, 20.000 € förderfähige Ausgaben, 1 Wohneinheit | 20.000 € × 15 % (iSFP-Bonus erst ab 30.000 €) | 3.000 € Zuschuss |
| BAFA, 40.000 € förderfähig, 1 Wohneinheit, mit iSFP | 40.000 € × 15 % + (40.000 € − 30.000 €) × 5 % | 6.000 € + 500 € = 6.500 € Zuschuss |
| § 35c EStG, 20.000 € Aufwendungen | 20.000 € × 7 % + 20.000 € × 7 % + 20.000 € × 6 % | 1.400 € + 1.400 € + 1.200 € = 4.000 € über drei Jahre |
| § 35c EStG, Höchstbetrag | 14.000 € + 14.000 € + 12.000 € | 40.000 € (erreicht ab 200.000 € Aufwendungen) |
Die Beispiele zeigen nur die Rechenlogik der Regeln. Welcher Weg sich lohnt, hängt unter anderem davon ab, ob ausreichend Einkommensteuer anfällt, gegen die die Steuerermäßigung verrechnet werden kann.
Dachdämmung prüfen und abnehmen lassen
Ob eine Dämmung die geforderten U-Werte erreicht und luftdicht ausgeführt ist, lässt sich bei Bedarf unabhängig prüfen. Wann ein Blower-Door-Test sinnvoll ist und was eine Baubegleitung leistet, erklären unsere Ratgeber.
Checkliste vor der Beauftragung
- Welche Maßnahme ist geplant – und welche Nummer der Anlage 7 GModG greift (5a, 5b, 5c)?
- Betrifft die Änderung mehr als 10 % der Dachfläche? Dann gelten die U-Werte (§ 36 Satz 2).
- Ist die Dämmdicke technisch begrenzt? Dann Wärmeleitfähigkeit 0,035 bzw. 0,045 W/(m·K) nachweisen lassen.
- Förderweg vor Auftragsvergabe festlegen: BAFA-Zuschuss mit Energieeffizienz-Experte oder § 35c EStG mit Fachunternehmer-Bescheinigung.
- Bei Ein- und Zweifamilienhäusern: Hinweis auf das Beratungsgespräch im Angebot prüfen (§ 36 Satz 4).
Meine EinschätzungDie gängige Annahme lautet, dass jede Dachsanierung sofort eine vollständige Dämmung nach Neubaustandard auslöst. Tatsächlich greifen die U-Werte der Anlage 7 erst, wenn mehr als 10 % der Dachfläche erneuert werden, und für selbst genutzte Ein- und Zweifamilienhäuser gibt es bei der Nachrüstpflicht Ausnahmen. Ich rate dazu, vor der Auftragsvergabe zu klären, welche Nummer der Anlage 7 greift und welchen Förderweg Sie gehen – denn BAFA-Zuschuss und Steuerbonus schließen sich aus, und beim Zuschuss muss der Energieeffizienz-Experte bereits zur Antragstellung eingebunden sein.
- Oberste Geschossdecken: U-Wert höchstens 0,24 W/(m²·K) (§ 35 GModG).
- Bei Dachsanierung über 10 % der Fläche gelten die U-Werte der Anlage 7.
- Flachdach mit neuer Abdichtung: höchstens 0,20 W/(m²·K).
- BAFA: 15 % Zuschuss, iSFP-Bonus 5 % erst ab 30.000 € förderfähigen Ausgaben.
- § 35c EStG: 7 % + 7 % + 6 % der Aufwendungen, maximal 40.000 € je Objekt.
Häufige Fragen zur Dachdämmung
Ist eine Dachdämmung Pflicht?
Für ungedämmte oberste Geschossdecken ja: Sie müssen nach § 35 GModG einen U-Wert von höchstens 0,24 W/(m²·K) erreichen, alternativ kann das Dach gedämmt werden. Für selbst genutzte Ein- und Zweifamilienhäuser gelten Ausnahmen.
Welcher U-Wert gilt bei einer Dachsanierung?
Für Steildächer und oberste Geschossdecken in der Regel 0,24 W/(m²·K), für Flachdächer mit neuer Abdichtung 0,20 W/(m²·K) (Anlage 7 GModG), sofern mehr als 10 % der Fläche betroffen sind.
Muss ich nach einem Hauskauf das Dach dämmen?
Bei Ein- und Zweifamilienhäusern, deren Eigentümer am 1. Februar 2002 selbst darin wohnte, muss der neue Eigentümer die Nachrüstpflicht für die oberste Geschossdecke innerhalb von zwei Jahren nach dem Eigentumsübergang erfüllen.
Wie viel Förderung gibt es für die Dachdämmung?
Beim BAFA 15 % der förderfähigen Ausgaben, mit iSFP zusätzlich 5 % auf den Betrag oberhalb von 30.000 Euro. Alternativ ermäßigt § 35c EStG die Einkommensteuer um insgesamt 20 % der Aufwendungen über drei Jahre, höchstens 40.000 Euro.
Kann ich BAFA-Zuschuss und Steuerbonus kombinieren?
Nein. Für Maßnahmen, für die steuerfreie Zuschüsse oder zinsverbilligte Darlehen in Anspruch genommen werden, ist die Steuerermäßigung nach § 35c Abs. 3 EStG ausgeschlossen.
Quellen und weiterführende Literatur
Die Zahlen, Fristen und Rechtsangaben in diesem Beitrag stützen sich auf die folgenden Quellen (abgerufen im Oktober 2026).
- § 35 GModG – Nachrüstung eines bestehenden Gebäudes · gesetze-im-internet.de · u. a.: „… so gedämmt sind, dass der Wärmedurchgangskoeffizient der obersten Geschossdecke 0,24 Watt pro Quadratmeter und Kelvin nicht überschreitet.“
- § 36 GModG – Anforderungen an ein bestehendes Gebäude bei Änderung · gesetze-im-internet.de · u. a.: „Ausgenommen sind Änderungen von Außenbauteilen, die nicht mehr als 10 Prozent der gesamten Fläche der jeweiligen Bauteilgruppe des Gebäudes betreffen.“
- Anlage 7 GModG – Höchstwerte der Wärmedurchgangskoeffizienten · gesetze-im-internet.de · u. a.: „Gegen Außenluft abgrenzende Dachflächen mit Abdichtung: U = 0,20 W/(m 2 ·K)“
- § 35c EStG – Steuerermäßigung für energetische Maßnahmen · gesetze-im-internet.de · u. a.: „je begünstigtes Objekt beträgt der Höchstbetrag der Steuerermäßigung 40 000 Euro“
- BAFA – Einzelmaßnahmen an der Gebäudehülle · bafa.de · u. a.: „Der Grundfördersatz beträgt 15 % der förderfähigen Ausgaben.“