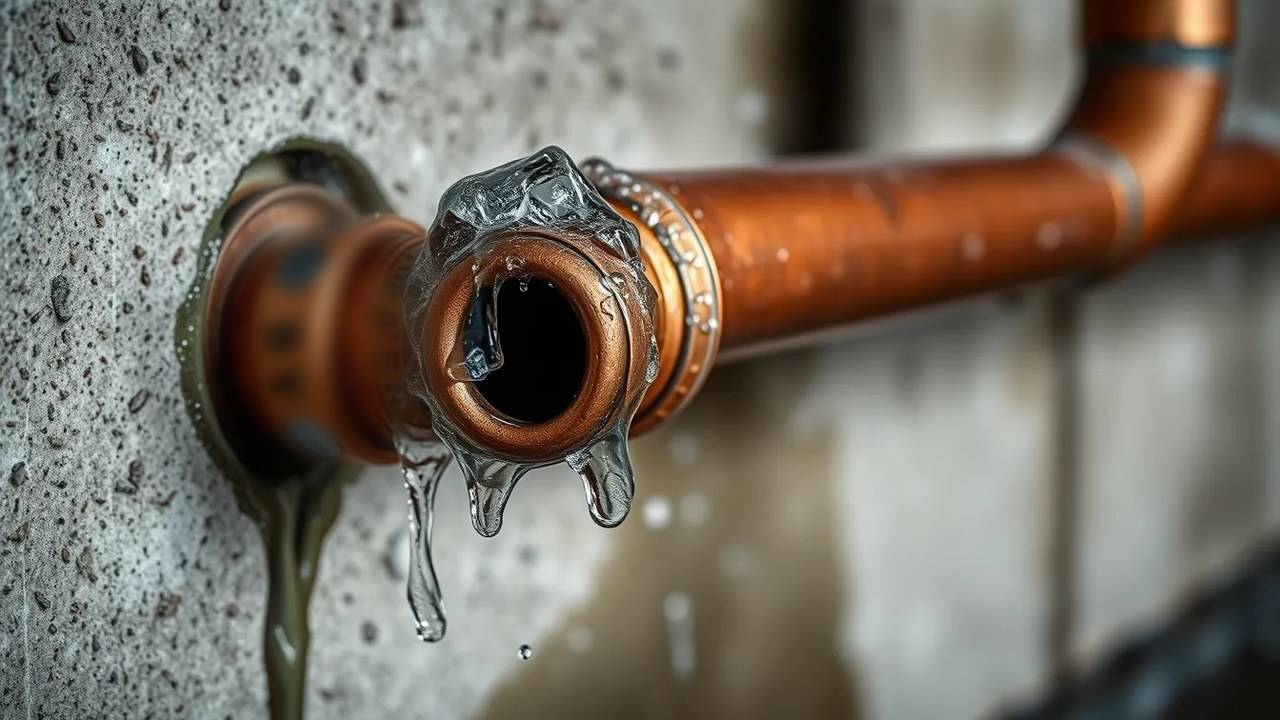
Ein Rohrbruch ist ein Bruch- oder Frostschaden an einer wasserführenden Leitung – und Leitungswasser ist für Wohngebäudeversicherer der größte Kostenblock: Nach Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) entfällt die Hälfte des gesamten Schadenaufwands in der Wohngebäudeversicherung auf Leitungswasser. Entscheidend ist, was in den ersten Minuten passiert und ob die Pflichten aus dem Versicherungsvertrag eingehalten wurden. Dieser Beitrag erklärt die Sofortmaßnahmen, welche Versicherung welchen Schaden trägt, was die GDV-Musterbedingungen als Rohrbruch definieren, welche Frostschutzpflichten im Winter gelten und was Mieter beachten müssen.
Bei einem Rohrbruch zuerst den Haupthahn schließen, bei Bedarf den Strom unterbrechen, den Schaden fotografieren und die Versicherung sofort informieren. Schäden am Gebäude trägt in der Regel die Wohngebäudeversicherung, beschädigte Möbel, Teppiche oder Elektrogeräte die Hausratversicherung, Schäden in fremden Wohnungen die Haftpflichtversicherung. Nach den GDV-Musterbedingungen (VGB 2022) sind Rohre unterhalb der Bodenplatte nur versichert, wenn das vereinbart ist. Im Winter müssen Gebäude beheizt und kontrolliert oder wasserführende Anlagen abgesperrt und entleert werden – sonst droht eine Kürzung der Leistung. Mieter müssen einen Rohrbruch dem Vermieter unverzüglich anzeigen.
Was tun bei einem Rohrbruch? Die ersten Minuten
Ist ein Rohr geplatzt, zählt jede Minute. Der GDV nennt für den Schadens- oder Gefahrenfall folgende Schritte:
- Wasser abstellen: den Hauptwasserhahn schließen. Der GDV rät, dass alle Bewohner wissen, wo sich der Haupthahn befindet.
- Bei Bedarf den Strom unterbrechen.
- Schaden fotografieren: Schadensort und Schadensumfang dokumentieren – die Verbraucherzentrale weist darauf hin, dass Fotos im Streitfall als Beweis dienen.
- Versicherung umgehend informieren und, wenn möglich, Weisungen zum weiteren Vorgehen einholen.
Rechtlich steht dahinter die Schadenminderungspflicht aus § 82 des Versicherungsvertragsgesetzes (VVG): Sie müssen bei Eintritt des Versicherungsfalls nach Möglichkeit für die Abwendung und Minderung des Schadens sorgen und zumutbare Weisungen des Versicherers befolgen. Wer diese Pflicht grob fahrlässig verletzt, riskiert eine Kürzung der Leistung im Verhältnis zur Schwere des Verschuldens.
Die gute Nachricht: Nach § 83 VVG muss der Versicherer die Kosten solcher Maßnahmen erstatten, soweit Sie sie den Umständen nach für geboten halten durften – und zwar auch dann, wenn sie erfolglos bleiben. Auf Verlangen muss er den Betrag sogar vorschießen.
Dieser Beitrag gibt einen allgemeinen fachlichen Überblick und ersetzt weder eine Versicherungs- oder Rechtsberatung noch ein Sachverständigengutachten. Maßgeblich sind immer die Bedingungen Ihres eigenen Vertrags; die hier zitierten GDV-Musterbedingungen sind für Versicherer unverbindlich, abweichende Vereinbarungen sind möglich. Bei austretendem Wasser in der Nähe elektrischer Anlagen gilt: zuerst die eigene Sicherheit. Stand: November 2026.
Welche Versicherung zahlt bei einem Rohrbruch?
Bei einem Rohrbruch können bis zu drei Versicherungen betroffen sein – je nachdem, was beschädigt wurde:
- Wohngebäudeversicherung: Gebäudeschäden durch geplatzte Leitungen übernimmt nach Angaben des GDV in der Regel die Wohngebäudeversicherung.
- Hausratversicherung: Werden bewegliche Einrichtungsgegenstände wie Möbel, Teppiche oder Elektrogeräte beschädigt, greift die Hausratversicherung – vorausgesetzt, das Wasser stammt aus einer fest installierten Leitung und die Sorgfaltspflichten wurden eingehalten.
- Haftpflichtversicherung: Läuft das Wasser in fremde Räume, etwa in die Wohnung darunter, reguliert nach Angaben der Verbraucherzentrale die Haftpflichtversicherung die Schäden an fremdem Eigentum.
Leitungswasser ist dabei kein Randthema: Laut GDV entfällt die Hälfte des gesamten Schadenaufwands in der Wohngebäudeversicherung auf Leitungswasser – obwohl solche Schäden deutlich weniger mediale Aufmerksamkeit erhalten als Sturm, Hagel oder Elementarschäden.
Was gilt nach den Musterbedingungen als Rohrbruch?
Was genau versichert ist, steht in Ihrem Vertrag. Orientierung geben die Allgemeinen Wohngebäude Versicherungsbedingungen des GDV (VGB 2022 – Wohnflächenmodell, Stand Juni 2026). Sie sind eine unverbindliche Bekanntgabe zur fakultativen Verwendung; Versicherer dürfen davon abweichen. Unter die Gefahr Leitungswasser fallen danach drei Bausteine: Leitungswasserschäden, Bruchschäden innerhalb und Bruchschäden außerhalb von Gebäuden.
| Baustein (VGB 2022) | Was erfasst ist | Wichtige Grenze |
|---|---|---|
| Leitungswasserschäden (A 4.2) | Wasser, das bestimmungswidrig aus Rohren der Wasserversorgung, Schläuchen, Heizungs- oder Klimaanlagen, Wasserlösch- oder Berieselungsanlagen, Wasserbetten oder Aquarien austritt | Plansch- oder Reinigungswasser ist nicht versichert |
| Bruchschäden innerhalb von Gebäuden (A 4.3) | frostbedingte und sonstige Bruchschäden an Rohren der Wasser- und Gasversorgung, von Heizungs- oder Klimaanlagen und der Regenentwässerung | an Armaturen, Toiletten, Waschbecken, Heizkörpern oder Boilern nur frostbedingte Bruchschäden |
| Bodenplatte (A 4.3) | der gesamte Baukörper einschließlich der Bodenplatte gilt als innerhalb des Gebäudes | Rohre unterhalb der Bodenplatte nur, wenn vereinbart |
| Bruchschäden außerhalb von Gebäuden (A 4.4) | frostbedingte und sonstige Bruchschäden an Zuleitungsrohren der Wasserversorgung und an Rohren von Heizungs- oder Klimaanlagen | nur, soweit Sie die Gefahr für diese Rohre tragen und sie der Versorgung versicherter Gebäude dienen oder auf dem Versicherungsgrundstück liegen |
| Ausschlüsse (A 4.5) | – | u. a. Grundwasser, Überschwemmung, Witterungsniederschläge sowie Schwamm und Hausfäulepilze |
Für Hauseigentümer heißt das: Abwasserleitungen im Garten oder Rohre unter der Bodenplatte sind nach dem Muster nicht automatisch abgedeckt. Wer ein älteres Haus mit langen Leitungswegen besitzt, sollte im eigenen Vertrag nachsehen, ob solche Rohre eingeschlossen sind. Überschwemmung und Rückstau fallen nicht unter Leitungswasser, sondern zählen nach den VGB zu den weiteren Naturgefahren (Elementargefahren). Diese können nur in Verbindung mit einer anderen versicherten Gefahr wie Brand, Leitungswasser oder Sturm und Hagel versichert werden.
Bei der Begutachtung von Leitungswasserschäden zeigt sich häufig, dass die Stelle, an der das Wasser sichtbar wird, nicht die Stelle ist, an der das Rohr undicht ist – Wasser folgt Fugen, Dämmschichten und Estrichrandstreifen. Wer nur die sichtbare Fläche trocknen und streichen lässt, riskiert, dass Feuchtigkeit im Bauteil verbleibt. Sinnvoll ist deshalb, Ursache, Feuchteverteilung und Trocknungserfolg dokumentieren zu lassen, bevor Böden oder Wände wieder geschlossen werden. Diese Dokumentation hilft auch, wenn mit dem Versicherer über Umfang und Ursache des Schadens gesprochen wird.
Frost: Welche Pflichten haben Eigentümer im Winter?
Frostbedingte Leitungswasserschäden verursachen nach Angaben des GDV pro Jahr im Schnitt rund 25.000 versicherte Schadenfälle und Schäden von jährlich rund 140 Millionen Euro. Gefährdet sind vor allem wenig oder gar nicht beheizte Bereiche wie Keller, Gästezimmer, Garagen oder Gartenhäuser sowie außenliegende Wasserhähne.
Die VGB 2022 enthalten dafür ausdrückliche Sicherheitsvorschriften (A 20.1). In der kalten Jahreszeit müssen alle Gebäude und Gebäudeteile beheizt und das genügend häufig kontrolliert werden. Alternativ sind alle wasserführenden Anlagen und Einrichtungen abzusperren, zu entleeren und entleert zu halten. Nicht genutzte Gebäude oder Gebäudeteile müssen zu jeder Jahreszeit genügend häufig kontrolliert werden. Verletzen Sie diese Pflichten, kann der Versicherer kündigen und ganz oder teilweise leistungsfrei sein.
Praktisch empfiehlt der GDV unter anderem:
- Wasserleitungen in unbeheizten Räumen, an Außenwänden oder im Garten vor dem Winter absperren und vollständig entleeren – auch Restwasser muss ablaufen.
- Freiliegende Rohre dämmen. Aber: Auch eine sehr gute Dämmung kann das Einfrieren nicht verhindern, wenn Wasser in den Leitungen stagniert.
- Selten genutzte Räume durchgängig beheizen. Die Frostschutzstellung am Heizkörper schützt nur das Gerät selbst, nicht weiter entfernte Leitungsabschnitte – Heizkörper sollten deshalb auf mittlerer Stufe laufen.
- Kellerfenster bei Frost geschlossen halten.
- Bei längerer Abwesenheit oder Leerstand die Heizung nicht ausschalten und das Haus regelmäßig kontrollieren lassen.
Weitere Tipps rund um die Heizung finden Sie in unserem Beitrag Heizung entlüften in der Mietwohnung.
Rohrbruch in der Mietwohnung: Was müssen Mieter tun?
Als Mieter sind Sie verpflichtet, einen Mangel der Mietsache oder eine notwendige Schutzmaßnahme gegen eine nicht vorhergesehene Gefahr dem Vermieter unverzüglich anzuzeigen (§ 536c Abs. 1 BGB). Ein geplatztes Rohr ist genau so ein Fall. Unterlassen Sie die Anzeige, müssen Sie dem Vermieter den daraus entstehenden Schaden ersetzen. Konnte der Vermieter deshalb nicht rechtzeitig Abhilfe schaffen, verlieren Sie außerdem insoweit Rechte wie die Mietminderung.
Die Instandsetzung selbst ist Sache des Vermieters: Nach § 535 Abs. 1 BGB muss er die Mietsache während der Mietzeit in einem zum vertragsgemäßen Gebrauch geeigneten Zustand erhalten. Für Ihre eigenen Möbel und Geräte ist dagegen Ihre Hausratversicherung zuständig.
Nicht jeder Wasserschaden ist sofort sichtbar. Tritt Feuchtigkeit verdeckt aus, hilft eine Leckageortung, die undichte Stelle zu finden, ohne großflächig zu öffnen. Ob Wände nach der Trocknung wirklich trocken sind, lässt sich mit einer Feuchtigkeitsmessung prüfen. Wenn Ursache oder Schadenhöhe strittig sind, kann ein Wasserschaden-Gutachten Klarheit schaffen.
Meine EinschätzungDie gängige Annahme lautet, nach einem Rohrbruch sei vor allem schnelles Reparieren wichtig – die Versicherung zahle ohnehin. In der Praxis zeigt sich jedoch, dass zwei andere Punkte über die Regulierung entscheiden: ob der Schaden sofort begrenzt und gemeldet wurde und ob im Winter die vereinbarten Frostschutzpflichten eingehalten waren. Ein leerstehendes, unbeheiztes Haus oder eine vergessene Gartenleitung kann den Versicherungsschutz gefährden. Mein Rat: Wissen Sie, wo der Haupthahn sitzt, entleeren Sie Außenleitungen vor dem ersten Frost, und lassen Sie nach einem Schaden nichts endgültig zumachen, bevor Ursache und Feuchte dokumentiert sind.
- Sofort den Haupthahn schließen, bei Bedarf den Strom unterbrechen, Fotos machen und die Versicherung umgehend informieren.
- Gebäudeschäden trägt in der Regel die Wohngebäudeversicherung, bewegliche Sachen die Hausrat-, Schäden bei Nachbarn die Haftpflichtversicherung.
- Nach § 83 VVG ersetzt der Versicherer gebotene Aufwendungen zur Schadenminderung – auch wenn sie erfolglos bleiben.
- In der kalten Jahreszeit beheizen und kontrollieren oder Leitungen absperren und entleeren; die Frostschutzstellung am Heizkörper reicht laut GDV nicht aus.
- Mieter müssen einen Rohrbruch dem Vermieter nach § 536c BGB unverzüglich anzeigen.
Häufige Fragen zum Rohrbruch
Zahlt die Versicherung bei einem Rohrbruch durch Frost?
In der Regel ja: Nach den GDV-Musterbedingungen VGB 2022 sind frostbedingte und sonstige Bruchschäden an Rohren innerhalb des Gebäudes versichert, an Armaturen, Toiletten oder Heizkörpern nur bei Frost. Voraussetzung ist, dass die Frostschutzpflichten eingehalten wurden – also in der kalten Jahreszeit beheizt und kontrolliert oder die Leitungen abgesperrt und entleert wurden.
Wer zahlt einen Rohrbruch in der Mietwohnung?
Schäden am Gebäude betreffen den Vermieter und seine Wohngebäudeversicherung. Ihre eigenen Möbel, Teppiche oder Elektrogeräte ersetzt Ihre Hausratversicherung, wenn das Wasser aus einer fest installierten Leitung stammt. Wichtig: Als Mieter müssen Sie den Schaden dem Vermieter unverzüglich anzeigen.
Darf ich eingefrorene Leitungen selbst auftauen?
Mit offener Flamme oder Heißluftpistole auf keinen Fall – laut GDV ist das lebensgefährlich und erhöht die Brandgefahr. Die Verbraucherzentrale rät, zugefrorene Rohre und Leitungen nur von einem Fachbetrieb auftauen zu lassen.
Sind Rohre unter der Bodenplatte versichert?
Nach den GDV-Musterbedingungen nicht automatisch: Rohre und Installationen unterhalb der Bodenplatte sind nur versichert, wenn das ausdrücklich vereinbart ist. Ob Ihr Vertrag das einschließt, steht in Ihren Versicherungsbedingungen.
Quellen und weiterführende Literatur
Die Zahlen, Fristen und Rechtsangaben in diesem Beitrag stützen sich auf die folgenden Quellen (abgerufen im November 2026).
- GDV: Versicherer warnen vor Frostschäden – 140 Millionen Euro Schaden pro Jahr durch geplatzte Leitungen (06.01.2026) · gdv.de · u. a.: „Frostbedingte Leitungswasserschäden verursachen pro Jahr im Schnitt rund 25.000 versicherte Schadenfälle.“
- GDV: Leitungswasser verursacht den höchsten Schadenaufwand in der Wohngebäudeversicherung · gdv.de · u. a.: „Die Hälfte des gesamten Schadenaufwandes in der Wohngebäudeversicherung entfällt auf Leitungswasser.“
- GDV-Musterbedingungen: Allgemeine Wohngebäude Versicherungsbedingungen (VGB 2022 – Wohnflächenmodell) · gdv.de · u. a.: „In der kalten Jahreszeit müssen alle Gebäude und Gebäudeteile beheizt werden.“
- § 82 VVG – Abwendung und Minderung des Schadens · gesetze-im-internet.de · u. a.: „nach Möglichkeit für die Abwendung und Minderung des Schadens zu sorgen“
- § 83 VVG – Aufwendungsersatz · gesetze-im-internet.de · u. a.: „auch wenn sie erfolglos bleiben“
- § 81 VVG – Herbeiführung des Versicherungsfalles · gesetze-im-internet.de · u. a.: „in einem der Schwere des Verschuldens des Versicherungsnehmers entsprechenden Verhältnis zu kürzen“
- § 536c BGB – Mängelanzeige durch den Mieter · gesetze-im-internet.de · u. a.: „so hat der Mieter dies dem Vermieter unverzüglich anzuzeigen“
- § 535 BGB – Inhalt und Hauptpflichten des Mietvertrags · gesetze-im-internet.de · u. a.: „sie während der Mietzeit in diesem Zustand zu erhalten“
- Verbraucherzentrale: Wohngebäudeversicherung – für Hausbesitzer:innen ein absolutes Muss · verbraucherzentrale.de · u. a.: „Zugefrorene Rohre und Leitungen sollten Sie nur von einem Fachbetrieb auftauen lassen“
- Verbraucherzentrale: Waschmaschinen – wann die Versicherung bei einem Wasserschaden zahlt · verbraucherzentrale.de · u. a.: „reguliert die Haftpflichtversicherung die Schäden an fremdem Eigentum“